Doanh nghiệp sản xuất học IFRS để làm gì? 4 giá trị quan trọng trong quản trị tài chính
Nhiều người cho rằng IFRS chỉ là hệ thống chuẩn mực kế toán. Nhưng về bản chất, IFRS được xây dựng dựa trên nguyên tắc “faithful representation” (phản ánh trung thực) và “substance over form” (bản chất quan trọng hơn hình thức). Đối với doanh nghiệp sản xuất, IFRS là một công cụ quản trị cực kỳ mạnh.
Mục lục bài viết
Toggle1. Doanh nghiệp sản xuất học IFRS để làm gì?
IFRS không làm dây chuyền sản xuất chạy nhanh hơn, không trực tiếp giảm hao hụt và cũng không tự làm dòng tiền tốt lên. Nhưng IFRS có thể thay đổi chất lượng thông tin mà doanh nghiệp sử dụng để đánh giá hiệu quả kinh doanh. Điều này đặc biệt quan trọng với doanh nghiệp sản xuất, nơi lợi nhuận chịu ảnh hưởng trực tiếp bởi cách xác định giá trị hàng tồn kho, phân bổ chi phí sản xuất, khấu hao máy móc, đánh giá tài sản và thời điểm ghi nhận doanh thu.
IFRS dựa trên yêu cầu thông tin tài chính phải phản ánh trung thực bản chất của hiện tượng kinh tế, thay vì chỉ nhìn vào hình thức pháp lý. Vì vậy, đào tạo IFRS cho doanh nghiệp sản xuất không nên dừng ở việc “học chuẩn mực”. Giá trị thực tế nằm ở việc giúp đội ngũ tài chính, kế toán và quản lý hiểu những con số trên báo cáo đang nói gì về hoạt động của doanh nghiệp.
Khi doanh thu tăng nhưng hiệu quả kinh doanh không tăng tương ứng
Một doanh nghiệp có thể liên tục mở rộng sản xuất và tăng doanh thu nhưng đồng thời gặp những vấn đề như:
- Biên lợi nhuận ngày càng thu hẹp.
- Hàng tồn kho tăng nhưng tốc độ chuyển đổi thành tiền thấp.
- Máy móc, dây chuyền được đầu tư lớn nhưng hiệu quả khai thác chưa tương xứng.
- Chi phí sản xuất thực tế cao hơn kế hoạch nhưng khó xác định nguyên nhân.
- Doanh thu và kết quả kinh doanh giữa các kỳ biến động khó giải thích.
Không thể quy tất cả những vấn đề trên cho hệ thống kế toán. Tuy nhiên, nếu cách ghi nhận và trình bày thông tin chưa phản ánh đúng bản chất kinh tế, người quản lý có thể đang ra quyết định dựa trên những con số chưa cho thấy đầy đủ vấn đề phía sau.
Đây là điểm IFRS có thể tạo ra khác biệt.
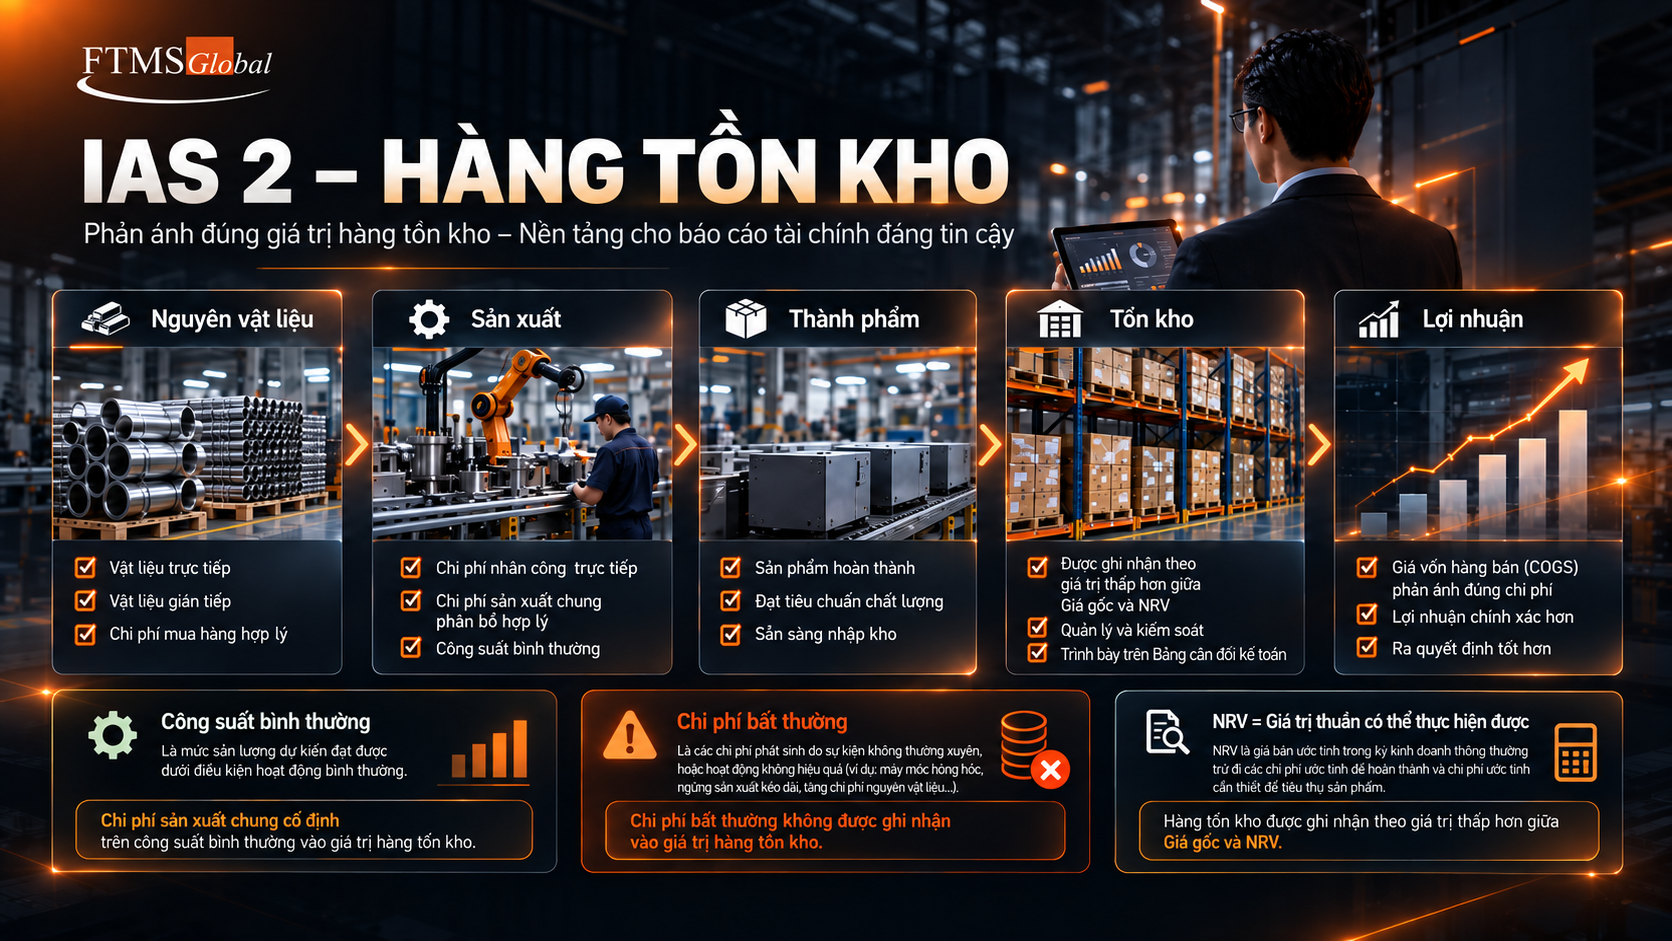
2. IAS 2 trong IFRS giúp nhìn rõ hơn chi phí sản xuất và giá trị hàng tồn kho
Với doanh nghiệp sản xuất, IAS 2 – Inventories tác động trực tiếp đến cách nhìn về giá thành và tồn kho. Chuẩn mực yêu cầu chi phí sản xuất được phân bổ có hệ thống, chi phí cố định dựa trên công suất bình thường, còn các hao hụt hoặc chi phí bất thường không được “gộp” vào giá trị hàng tồn kho.
Điều này giúp doanh nghiệp nhìn rõ hơn: chi phí nào thực sự tạo nên sản phẩm, phần nào đến từ vận hành kém hiệu quả và tồn kho có còn khả năng thu hồi đầy đủ giá trị hay không. IAS 2 cũng yêu cầu tồn kho được ghi nhận theo giá thấp hơn giữa giá gốc và giá trị thuần có thể thực hiện được (NRV), qua đó hỗ trợ nhận diện sớm rủi ro tồn kho chậm luân chuyển, giảm giá hoặc suy giảm giá trị.
IFRS không thay thế kế toán quản trị hay product costing, nhưng tạo nền tảng dữ liệu đáng tin cậy hơn để doanh nghiệp phân tích profitability theo sản phẩm, dây chuyền hoặc khách hàng.
3. IAS 16 và IAS 36 giúp nhìn lại hiệu quả của tài sản sản xuất
Với doanh nghiệp sản xuất, IAS 16 và IAS 36 giúp phản ánh sát hơn giá trị và hiệu quả sử dụng tài sản. IAS 16 quy định việc ghi nhận, xác định giá trị và khấu hao nhà xưởng, máy móc, thiết bị; trong khi IAS 36 yêu cầu doanh nghiệp đánh giá suy giảm giá trị khi tài sản có dấu hiệu không còn tạo ra lợi ích kinh tế như kỳ vọng.
Từ góc độ quản trị, điều này giúp doanh nghiệp trả lời những câu hỏi quan trọng: Dây chuyền đang được khai thác có hiệu quả không? Giá trị tài sản trên sổ sách còn phù hợp với khả năng tạo dòng tiền thực tế không? Qua đó, doanh nghiệp có thể nhận diện sớm tài sản hoạt động kém hiệu quả và tránh việc giá trị tài sản bị ghi nhận cao hơn khả năng thu hồi thực tế.
4. IFRS 15 giúp doanh nghiệp hiểu doanh thu thực sự được tạo ra khi nào
Với doanh nghiệp sản xuất, IFRS 15 giúp phản ánh doanh thu đúng với bản chất của giao dịch. Doanh thu không đơn thuần được ghi nhận theo thời điểm xuất hóa đơn hay thu tiền, mà dựa trên việc doanh nghiệp hoàn thành nghĩa vụ thực hiện và chuyển giao quyền kiểm soát hàng hóa hoặc dịch vụ cho khách hàng.
Điều này đặc biệt quan trọng với các hợp đồng giao hàng nhiều đợt, có điều khoản nghiệm thu, hàng hóa đi kèm dịch vụ hoặc khoản thanh toán biến đổi. Từ góc độ quản trị, IFRS 15 giúp phân biệt rõ hơn giữa doanh thu, dòng tiền và hoạt động thương mại thực tế, qua đó giúp Ban lãnh đạo đánh giá kết quả kinh doanh chính xác hơn thay vì chỉ nhìn vào hóa đơn hoặc số tiền đã thu.
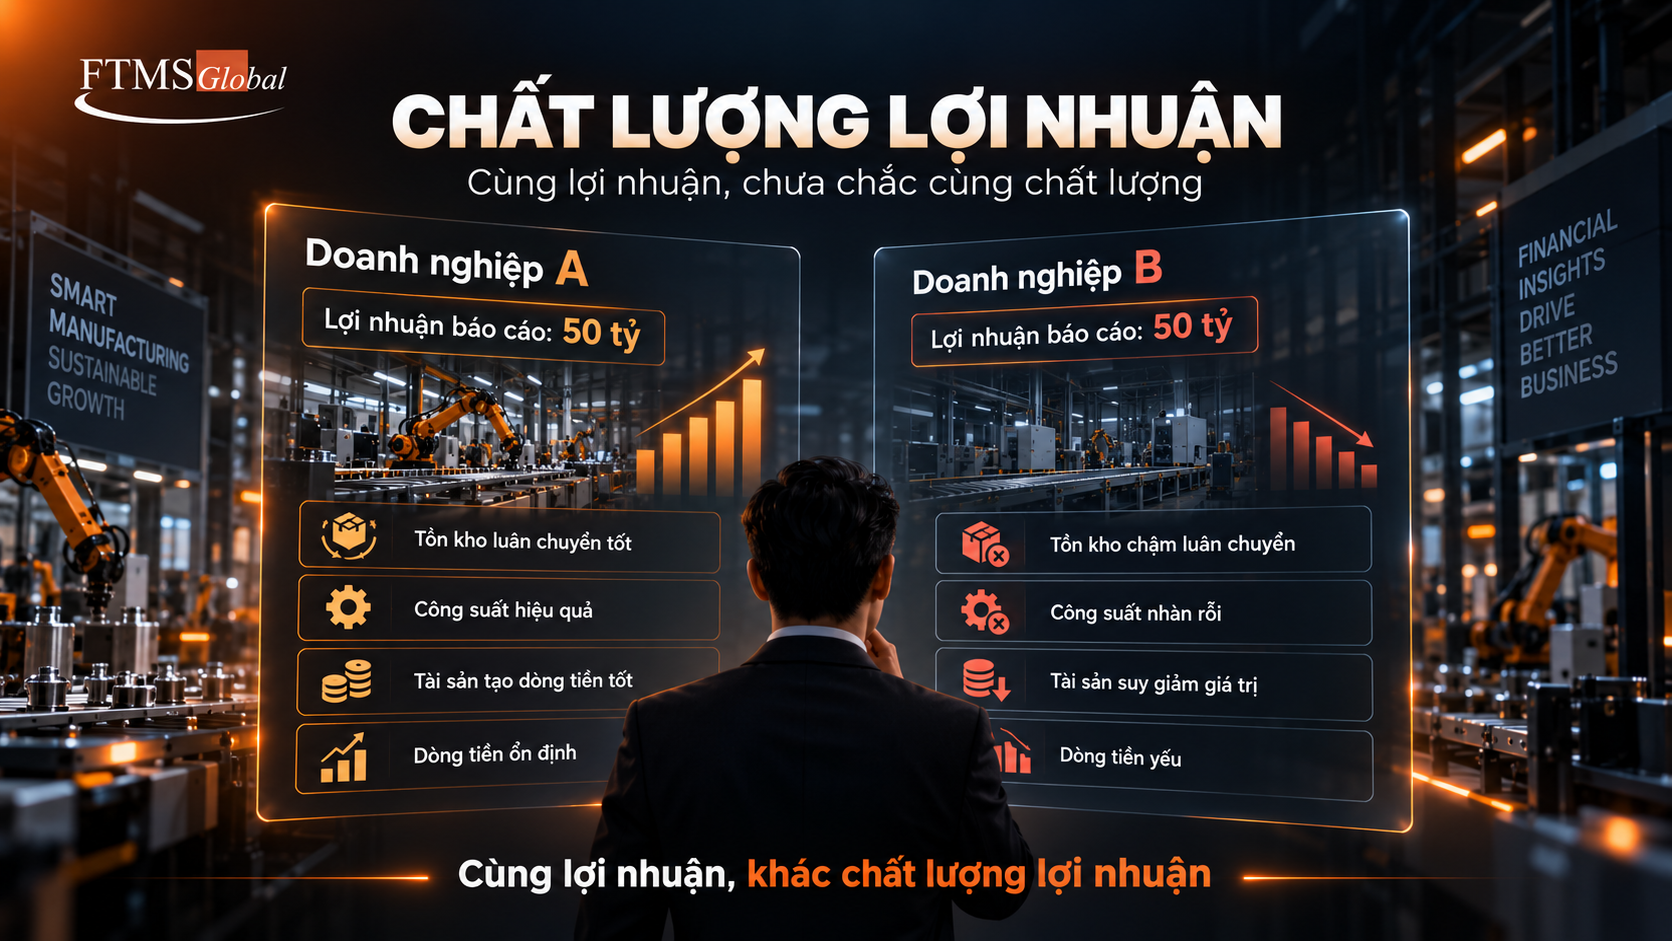
5. IFRS giúp doanh nghiệp nhìn “chất lượng lợi nhuận”, không chỉ con số lợi nhuận
Cùng một mức lợi nhuận, chất lượng lợi nhuận của hai doanh nghiệp có thể rất khác nhau. Một doanh nghiệp tạo lợi nhuận từ hoạt động cốt lõi, tồn kho luân chuyển tốt và tài sản được khai thác hiệu quả; doanh nghiệp khác có thể đang đối mặt với tồn kho khó tiêu thụ, công suất nhàn rỗi hoặc tài sản suy giảm khả năng tạo dòng tiền.
Vì vậy, giá trị của IFRS không nằm ở việc làm cho con số “đẹp hơn”, mà ở việc phản ánh giao dịch theo bản chất kinh tế một cách nhất quán hơn. Nhờ đó, Ban lãnh đạo có cơ sở đáng tin cậy hơn để đánh giá chất lượng lợi nhuận và đặt đúng câu hỏi quản trị.
6. IFRS còn tạo một “ngôn ngữ chung” giữa tài chính và quản lý
IFRS còn giúp thu hẹp khoảng cách giữa kế toán và quản lý vận hành. Kế toán thường tập trung vào ghi nhận và lập báo cáo, trong khi quản lý quan tâm đến sản lượng, công suất, chi phí và hiệu quả kinh doanh. Nếu hai bên không cùng hiểu ý nghĩa của số liệu, thông tin tài chính khó chuyển hóa thành quyết định.
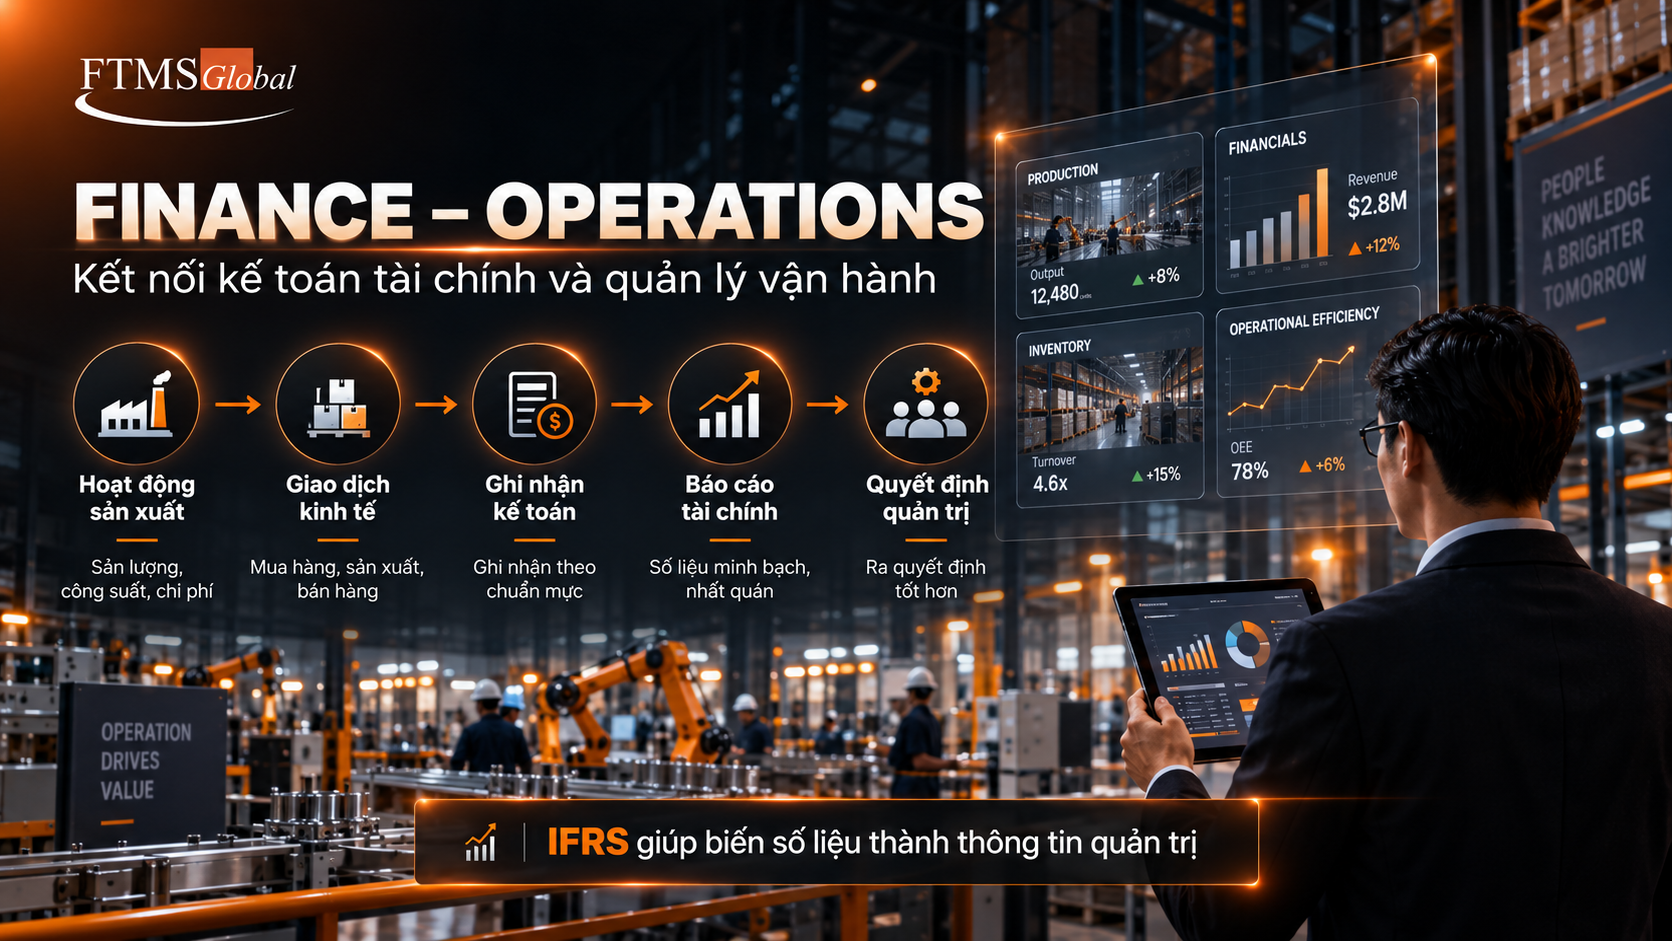
Đào tạo IFRS theo hướng ứng dụng giúp làm rõ mối liên hệ giữa hoạt động sản xuất → giao dịch kinh tế → cách ghi nhận → báo cáo tài chính → thông tin quản trị. Vì vậy, đối tượng học không nhất thiết chỉ là kế toán mà có thể mở rộng tới Finance Manager, Chief Accountant, Controller và các cấp quản lý liên quan, tùy mục tiêu của doanh nghiệp.
7. Doanh nghiệp sản xuất nào nên cân nhắc đào tạo IFRS?
Đào tạo IFRS đặc biệt phù hợp với doanh nghiệp đang trong quá trình chuyển đổi hoặc lập báo cáo theo IFRS, thuộc tập đoàn có yêu cầu reporting quốc tế, hoặc thường xuyên làm việc với nhà đầu tư và đối tác sử dụng báo cáo tài chính theo chuẩn quốc tế.
Với doanh nghiệp sản xuất, nhu cầu này càng rõ khi tồn kho, tài sản cố định, chi phí sản xuất và hợp đồng doanh thu ngày càng phức tạp. Khi đó, IFRS không chỉ là kiến thức tuân thủ mà còn giúp đội ngũ tài chính hiểu bản chất số liệu sâu hơn để hỗ trợ phân tích và ra quyết định.
8. Đào tạo IFRS Inhouse cho doanh nghiệp sản xuất nên học như thế nào?
Với doanh nghiệp sản xuất, đào tạo IFRS không nhất thiết phải dàn trải toàn bộ hệ thống chuẩn mực. Chương trình nên ưu tiên những nội dung tác động trực tiếp đến hoạt động và báo cáo của doanh nghiệp, như:
- IAS 2 – hàng tồn kho và chi phí sản xuất
- IAS 16 – tài sản cố định hữu hình
- IAS 36 – suy giảm giá trị tài sản
- IFRS 15 – doanh thu từ hợp đồng với khách hàng
Phạm vi đào tạo sau đó có thể mở rộng theo mô hình kinh doanh, hệ thống báo cáo và competency gap của đội ngũ.
Đây cũng là giá trị của đào tạo IFRS Inhouse: không chỉ giúp người học hiểu “chuẩn mực quy định gì”, mà quan trọng hơn là quy định đó ảnh hưởng thế nào đến số liệu, báo cáo và quyết định của chính doanh nghiệp.
9. Từ học chuẩn mực đến sử dụng IFRS trong công việc
Với doanh nghiệp sản xuất, học IFRS không phải đích đến mà là nền tảng để nâng cao chất lượng thông tin tài chính. Đội ngũ cần hiểu rõ hơn về tồn kho và chi phí sản xuất, hiệu quả tài sản, thời điểm ghi nhận doanh thu và cách đọc báo cáo tài chính dưới góc nhìn kinh tế.
Quan trọng hơn, IFRS giúp tạo ngôn ngữ chung giữa Finance – Accounting và các cấp quản lý. IFRS không thay thế kế toán quản trị hay tự động cải thiện lợi nhuận, nhưng khi được hiểu và áp dụng đúng, doanh nghiệp có cơ sở thông tin đáng tin cậy hơn để đánh giá thực trạng và ra quyết định.
10. Đào tạo IFRS Inhouse cùng FTMS Global
Mỗi doanh nghiệp sản xuất có cấu trúc chi phí, tài sản, tồn kho và mô hình doanh thu khác nhau. Vì vậy, chương trình đào tạo IFRS cho doanh nghiệp cần được xây dựng theo đúng vấn đề và năng lực mà đội ngũ cần cải thiện.
FTMS Global thiết kế chương trình đào tạo Inhouse theo nhu cầu thực tế của từng doanh nghiệp, từ nội dung, tình huống đến mức độ chuyên sâu. Doanh nghiệp có thể trao đổi trực tiếp với FTMS để được tư vấn lộ trình đào tạo phù hợp với mô hình vận hành và mục tiêu của đội ngũ.
👉 Liên hệ FTMS Global để nhận tư vấn chương trình IFRS Inhouse dành riêng cho doanh nghiệp.